
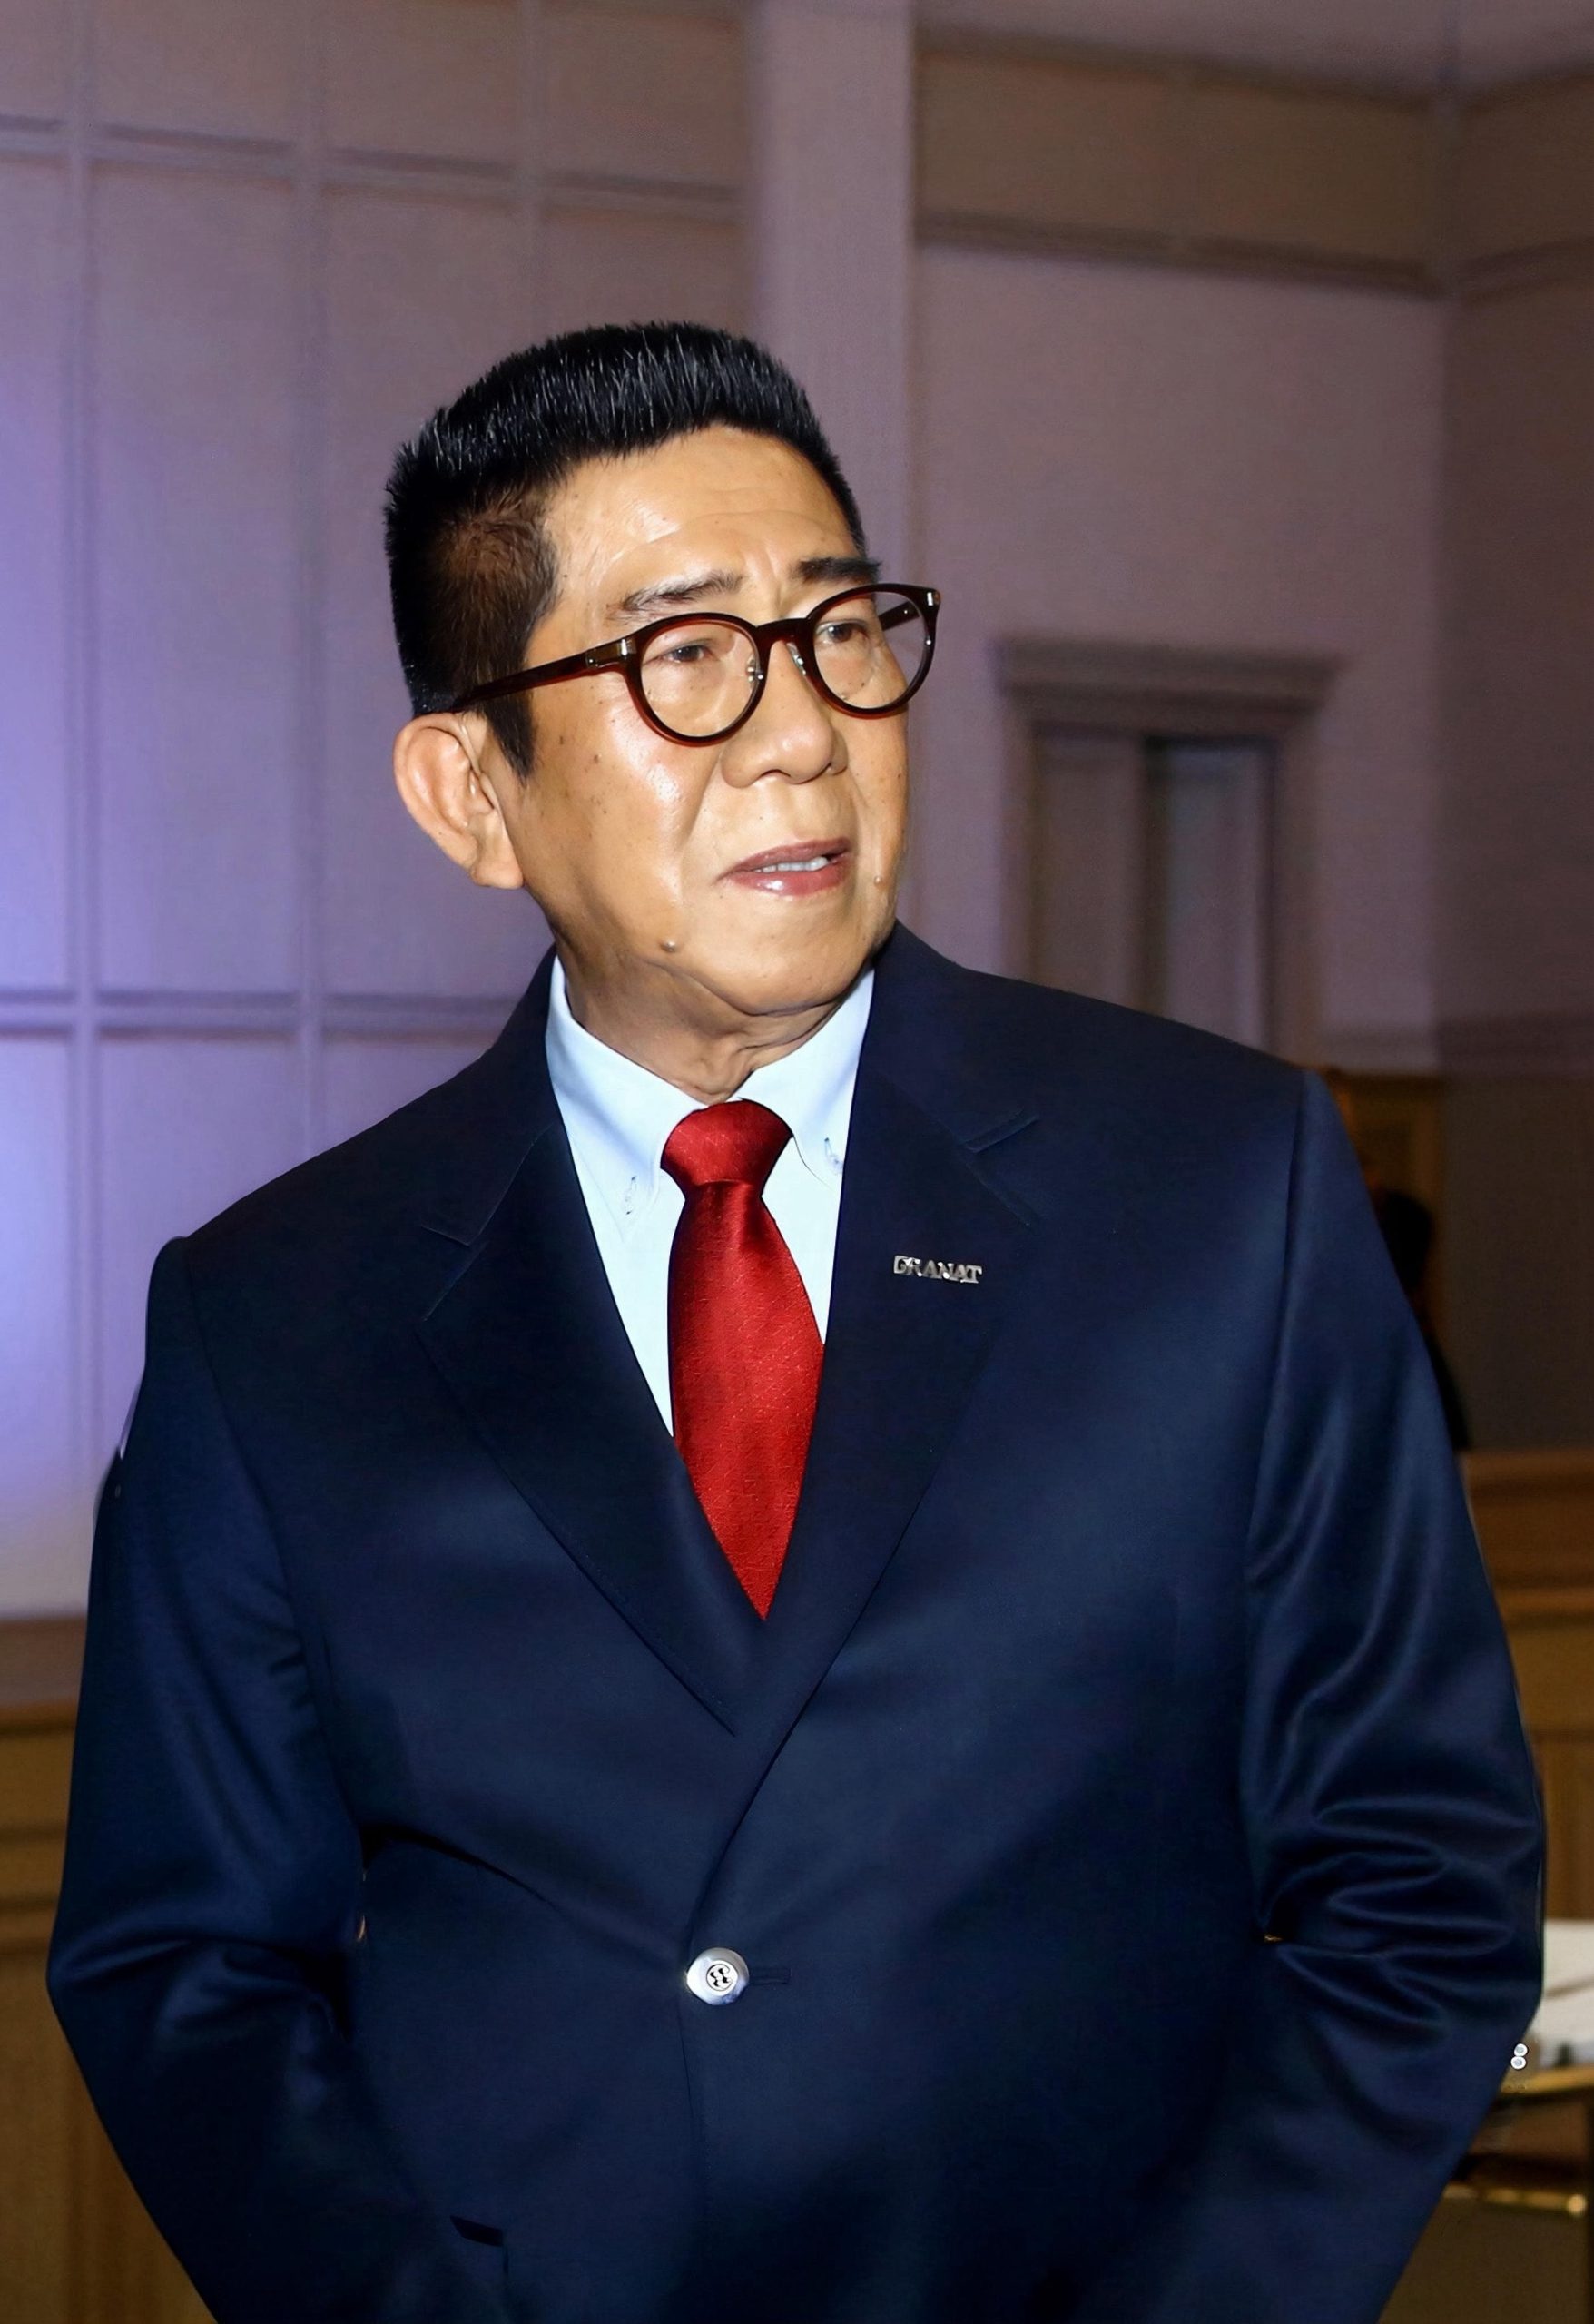
Jakarta — Guru besar hukum pidana Prof. Dr. Henry Yosodiningrat, S.H., M.H., memberikan pandangan hukumnya terkait perkara yang menimpa PT CNI. Menurutnya, pengembalian kerugian keuangan negara tidak serta-merta menghapus pertanggungjawaban pidana, namun juga tidak boleh dibalik logikanya menjadi alat pembuktian otomatis bahwa tindak pidana korupsi telah terjadi.
“Benar bahwa pengembalian kerugian keuangan negara tidak serta-merta menghapus pertanggungjawaban pidana. Prinsip tersebut dikenal secara tegas dalam Pasal 4 UU Pemberantasan Tindak Pidana Korupsi,” ujar Prof. Henry dalam keterangan tertulisnya, Minggu (20/9/2026).
Namun, ia menekankan jangan kemudian logikanya dibalik. Hanya karena PT CNI mengembalikan atau menyerahkan uang sebesar kurang lebih Rp401,65 miliar kepada penyidik, tidak lantas dianggap telah terbukti terjadi tindak pidana korupsi, dan pemilik perusahaan otomatis dapat atau harus dijadikan tersangka.
“Hukum pidana tidak bekerja dengan cara demikian,” tegasnya.
Prof. Henry menjelaskan, pengembalian atau penyerahan uang adalah satu fakta hukum. Sedangkan terbukti atau tidaknya tindak pidana korupsi merupakan persoalan lain yang harus dibuktikan berdasarkan unsur-unsur delik dan alat bukti.
Ia merinci sejumlah hal yang harus dibuktikan, yakni apakah benar terdapat perbuatan melawan hukum atau penyalahgunaan kewenangan; apakah benar terdapat kerugian keuangan negara yang nyata; apakah terdapat hubungan kausal antara perbuatan tersebut dengan kerugian negara; dan yang paling penting, siapa orang yang secara pribadi dapat dimintai pertanggungjawaban pidana.
“Karena hukum pidana mengenal prinsip geen straf zonder schuld — tidak ada pidana tanpa kesalahan,” ujarnya.
Oleh karena itu, Prof. Henry juga tidak sependapat apabila hanya karena seseorang merupakan pemegang saham, pemilik, atau direksi perusahaan, kemudian serta-merta dianggap bertanggung jawab secara pidana.
Ia merujuk pada Pasal 90 ayat (1) KUHAP yang baru, UU No. 20 Tahun 2025, yang mensyaratkan minimal dua alat bukti untuk menetapkan seseorang sebagai tersangka. Namun, dua alat bukti itu tentunya bukan sekadar ada secara kuantitatif. Alat bukti tersebut harus mempunyai relevansi dan keterkaitan dengan orang yang hendak dimintai pertanggungjawaban.
“Harus dapat diterangkan: Apa perbuatannya? Apa perannya? Apa yang diperintahkannya atau diketahuinya? Apa kesengajaannya? Dan bagaimana perbuatan orang tersebut mempunyai hubungan dengan tindak pidana yang disangkakan,” jelasnya.
Menjawab pertanyaan apakah pemilik PT CNI bisa ditetapkan sebagai tersangka, Prof. Henry menegaskan: “Bisa, sepanjang penyidik mempunyai sekurang-kurangnya dua alat bukti yang secara konkret menunjukkan keterlibatan dan pertanggungjawaban pidananya. Tetapi ia tidak boleh menjadi tersangka hanya karena statusnya sebagai pemilik atau pemegang saham.”
Soal Kewenangan BPKP vs BPK
Prof. Henry juga menyoroti persoalan lain yang menurutnya sangat penting, yakni terkait angka Rp401.653.737.469,69 yang disebut sebagai kerugian keuangan negara. Menurut pemberitaan dan keterangan Kejaksaan, angka tersebut didasarkan pada Laporan Hasil Penghitungan Kerugian Keuangan Negara BPKP.
“Di sinilah saya mempunyai catatan hukum,” ujarnya.
Ia sejak awal berpendapat harus dibedakan dengan tegas antara BPK sebagai lembaga negara yang kedudukannya secara konstitusional diatur dalam Pasal 23E UUD 1945 dan diberi kewenangan oleh Pasal 10 UU No. 15 Tahun 2006 untuk menilai dan/atau menetapkan jumlah kerugian negara, dengan BPKP yang merupakan aparat pengawasan intern pemerintah.
“Saya mengetahui bahwa dalam praktik peradilan selama ini hasil penghitungan BPKP juga diterima sebagai bagian dari alat pembuktian. Tetapi menerima suatu hasil audit sebagai bahan atau alat pembuktian tidak sama dengan menyatakan bahwa hasil audit itu dengan sendirinya merupakan penetapan final mengenai adanya dan besarnya kerugian keuangan negara,” paparnya.
Terlebih, Penjelasan Pasal 603 KUHP Nasional sekarang secara eksplisit menggunakan terminologi “berdasarkan hasil pemeriksaan lembaga negara audit keuangan.” Persoalan mengenai siapa yang dimaksud dengan “lembaga negara audit keuangan” tersebut bahkan sekarang sedang menjadi perdebatan hukum dan sedang diperiksa di Mahkamah Konstitusi.
“Jadi menurut saya kita harus berhati-hati,” pesannya.
Seruan Due Process of Law
Prof. Henry menekankan tiga hal agar tidak terjadi kesalahan dalam penanganan perkara ini. Pertama, jangan sampai pengembalian uang dianggap sebagai pengakuan bersalah. Kedua, jangan pula angka yang dikembalikan serta-merta dianggap telah membuktikan seluruh unsur kerugian keuangan negara. Ketiga, jangan seseorang terlebih dahulu dicari untuk dijadikan tersangka, baru kemudian dicari alat bukti untuk membenarkan penetapan tersebut.
“Yang benar adalah: BUKTIKAN PERBUATANNYA TERLEBIH DAHULU, TEMUKAN ALAT BUKTINYA, BARU TENTUKAN SIAPA YANG SECARA HUKUM HARUS BERTANGGUNG JAWAB. Itulah prinsip due process of law dan negara hukum yang harus kita jaga,” tegasnya.
Prof. Henry menyatakan mendukung pengusutan perkara korupsi sampai tuntas. Namun, ia mengingatkan bahwa pemberantasan korupsi yang kuat justru harus dilakukan dengan proses hukum yang kuat, objektif, dan dapat dipertanggungjawabkan.
“JANGAN HANYA MENGEJAR SIAPA YANG AKAN DIJADIKAN TERSANGKA. BONGKAR PERISTIWA PIDANANYA, BUKTIKAN KERUGIAN NEGARANYA SECARA SAH, TELUSURI ALIRAN DANANYA, DAN BUKTIKAN SIAPA YANG BENAR-BENAR MELAKUKAN, MEMERINTAHKAN, TURUT SERTA, ATAU MENGENDALIKAN PERBUATAN TERSEBUT,” tandasnya.
“Dengan cara itulah penegakan hukum akan menemukan kebenaran materiil, bukan sekadar memenuhi tuntutan pemberitaan atau opini publik,” pungkas Prof. Henry.


Komentar